※本記事にはアフィリエイト広告が含まれています。
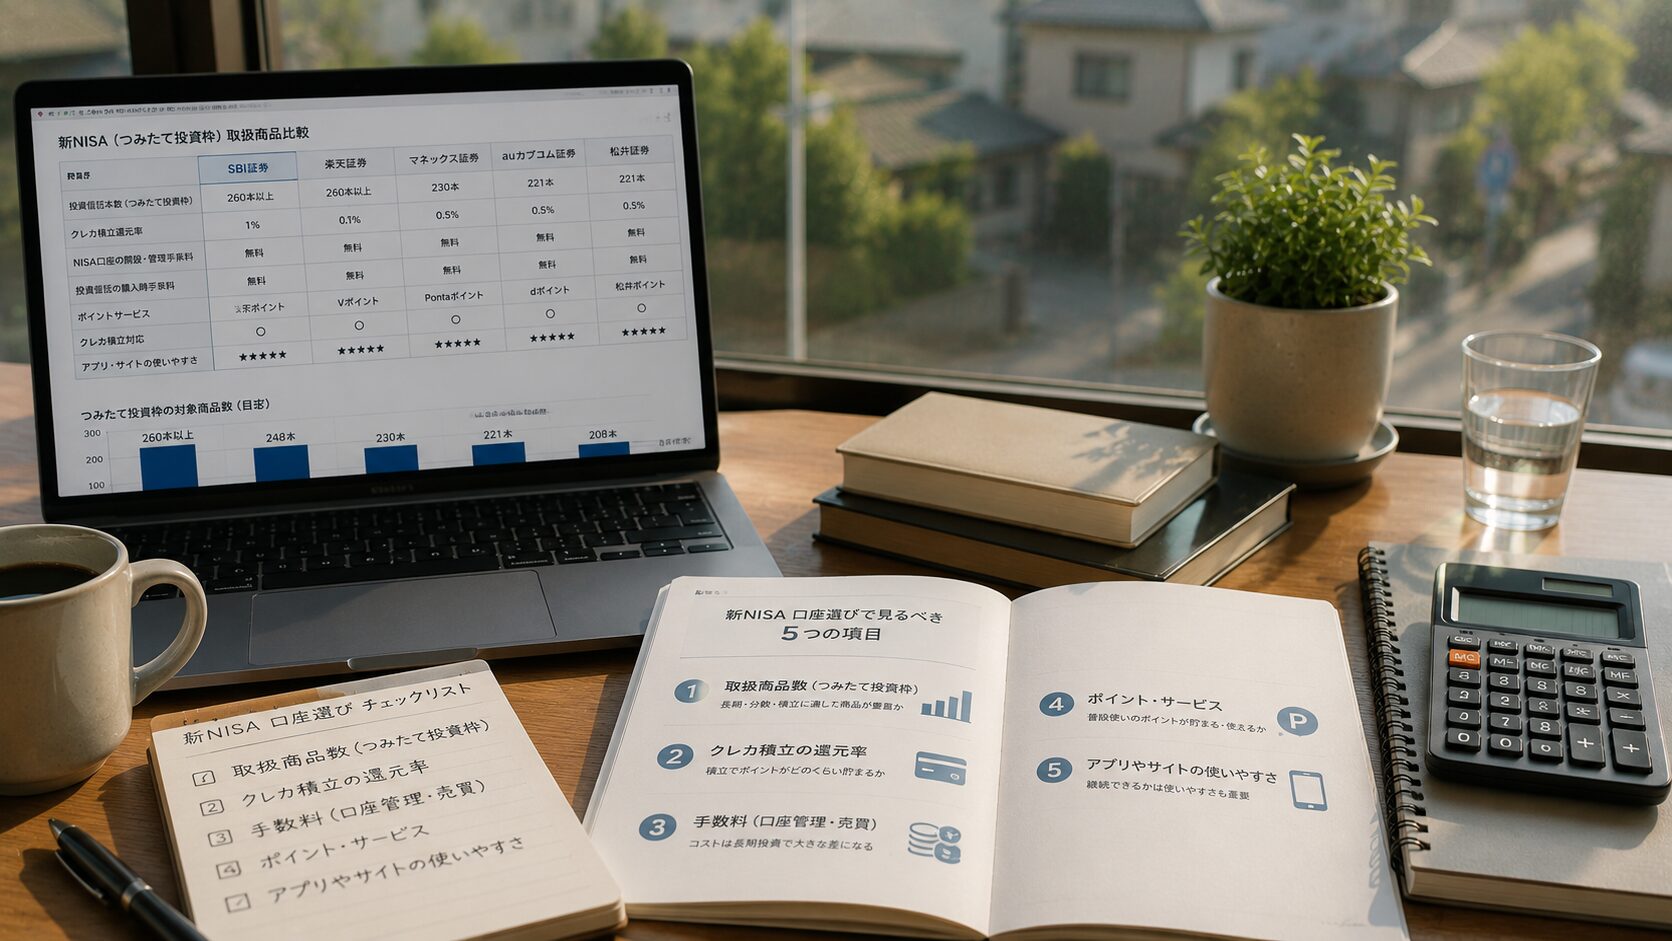
新NISAを始めようと思ったとき、最初に迷うのが証券口座です。
手数料が安い。
ポイントが貯まる。
取扱商品が多い。
アプリが使いやすい。
証券会社のサイトを見ると、それぞれの強みが並んでいます。
けれど、50代の私が実際に新NISAを利用して感じるのは、数字だけで選んでも長く続くとは限らないということです。
私が使っているのは楽天証券です。
新NISAでは、楽天・全米株式インデックス・ファンドを中心に積み立て、日本株も同じ口座で管理しています。
ただし、楽天証券が誰にとっても一番だとは思っていません。
普段使っている銀行やクレジットカード、貯めているポイント、購入したい商品によって、使いやすい証券会社は変わります。
新NISAは、口座を開設して終わる制度ではありません。
開設時のキャンペーンよりも、
10年後も無理なく使い続けられるか
を基準に選ぶ方がよいと思っています。
1.自分が買いたい商品を扱っているか
最初に確認したいのは、取扱商品の数ではありません。
自分が買いたい商品を扱っているかです。
新NISAで何をしたいのかは、人によって違います。
- 投資信託を積み立てたい
- 日本の高配当株を買いたい
- 株主優待を楽しみたい
- 米国株やETFにも投資したい
- 少額から日本株を買いたい
私は投資信託だけでなく、日本株も保有しています。
配当や株主優待を楽しみにしている銘柄もあるため、投資信託と日本株を同じ口座で管理できることは大切です。
一方で、
新NISAでは投資信託を一本だけ積み立てる
と決めているなら、何千本もの商品を扱っていても、その多くは使いません。
機能が多い証券会社が、自分にとって一番使いやすいとは限りません。
まずは、どのような投資をしたいのかを整理することから始まります。
2.無理なく積み立てを続けられるか
50代の新NISAでは、いくら投資できるかよりも、無理なく続けられるかの方が大切だと思っています。
この年代には、教育費があります。
住宅ローンもあります。
親にかかるお金や、家の修繕、自分たちの老後も考えなければなりません。
毎月、同じ金額を必ず投資できる家庭ばかりではないでしょう。
そのため、口座を選ぶときには、
- 少額から積み立てられるか
- 積立額を簡単に変更できるか
- カード積立や自動入金に対応しているか
- 入金や買付の手間を減らせるか
を確認します。
私は、投資するたびに手動で入金するより、自動で積み立てられる方が続けやすいと感じています。
ただし、ポイント還元率だけで証券会社を決めるのは勧めません。
ポイント制度は変わる可能性があります。
証券口座のためだけにカードや銀行口座を増やすと、管理が複雑になることもあります。
50代になると、得を増やすことだけでなく、管理するものを増やしすぎないことも大切です。
3.「手数料無料」の外側にある費用を見る
証券会社を比較するとき、目につくのが「手数料無料」という言葉です。
現在は、NISA口座での日本株や投資信託などの売買手数料を無料としているネット証券があります。
ただし、売買手数料が無料だからといって、投資に関する費用がすべてなくなるわけではありません。
投資信託には、保有中に信託報酬がかかります。
外国の商品を買えば、為替に関する費用が発生する場合があります。
単元未満株では、売買手数料とは別の取引コストが含まれることもあります。
確認したいのは、主に次の項目です。
- 国内株式の売買手数料
- 投資信託の信託報酬
- 外国株の為替コスト
- 単元未満株の取引条件
- 出金や他社移管の条件
もっとも、すべてを細かく比較し続ける必要はありません。
投資信託を毎月積み立てる人と、米国株を売買する人では、重視する費用が違います。
自分が実際に行う取引に関係する費用を見る。
それで十分です。
4.画面を見て迷わず操作できるか
比較記事では、商品数や手数料が中心になりがちです。
けれど、実際に使うと意外に大切なのが、画面の分かりやすさです。
新NISAを始めると、次のような操作を行います。
- 積立額を変更する
- 保有商品の評価額を見る
- 配当金を確認する
- 買付可能額を確認する
- NISA枠の使用状況を見る
- 必要に応じて売却する
こうした操作で毎回迷うようでは、証券口座を使うこと自体が負担になります。
特に50代では、機能が多いことよりも、必要な場所へ迷わずたどり着けることの方が重要です。
画面の好みには個人差があります。
評判のよいアプリでも、情報が多すぎると感じる人はいます。
反対に、機能は少なくても、必要な情報を見つけやすい方が合う人もいます。
口座を選ぶ前に、公式サイトの操作画面や案内動画を見ておくと参考になります。
電話やチャットでの相談が必要な人は、問い合わせ方法や受付時間も確認しておいた方がよいでしょう。
5.普段のお金の流れと合っているか
最後に確認したいのが、普段使っているサービスとの相性です。
たとえば、
- 楽天銀行や楽天カードを使っている
- 特定の銀行をメインバンクにしている
- クレジットカードを一枚にまとめている
- 特定のポイントを貯めている
といった違いがあります。
普段使っている銀行やカードと証券口座がつながれば、入金や積立の管理が楽になります。
一方で、証券口座のためだけにカードや銀行口座を増やすと、お金の流れが分かりにくくなることもあります。
私が楽天証券を選んだのも、証券会社単体の機能だけが理由ではありません。
以前から楽天のサービスを利用しており、投資信託の積立を普段の生活に組み込みやすかったからです。
大切なのは、一時的なポイントの差ではありません。
銀行、カード、ポイント、証券口座をまとめて見たときに、自分で管理しやすいかです。
使っていない証券会社を「一番」とは言えない
私は楽天証券を使っています。
そのため、利用したことのない証券会社を、
50代にはここが一番です
と断言することはできません。
ここでは、私が利用している楽天証券と、比較候補になるDMM株、松井証券を紹介します。
楽天証券
私は、新NISAの投資信託積立と日本株の管理に楽天証券を使っています。
楽天銀行や楽天カードなどを普段から利用している人は、投資を日常のお金の流れに組み込みやすいでしょう。
楽天証券のNISAでは、投資信託の積立だけでなく、日本株や米国株なども扱っています。
私にとっては使いやすい口座ですが、これは楽天のサービスを以前から使っていたことも理由です。
アフィリエイト案件の有無とは関係なく、実際に使っている証券会社として紹介しておきます。
DMM株
DMM株も、NISAで日本株などを取引したい人の比較候補になります。
公式サイトでは、NISA口座で現物取引を行えることや、口座開設方法、取引ルールが案内されています。
また、少額から積み立てる「つみたてかぶ」にもNISA対応の商品があります。
ただし、私はDMM株を実際には利用していません。
取扱商品や積立方法、操作画面が自分の投資方針に合うかを、公式情報で確認したうえで判断してください。
松井証券
松井証券は、日本株、米国株、投資信託を扱うネット証券です。
公式サイトでは、NISA口座における日本株、米国株、投資信託の売買手数料を無料と案内しています。
投資信託の積立だけでなく、将来的に日本株や米国株も保有したい人は、比較候補になるでしょう。
こちらも私は利用していないため、操作性やサポートが自分に合うかを確認する必要があります。
※サービス内容、手数料、ポイント制度などは変更される場合があります。口座開設前に、各証券会社の公式サイトで最新情報をご確認ください。
口座開設キャンペーンだけで決めない
証券会社では、口座開設キャンペーンが行われることがあります。
現金やポイントがもらえると、得をした気持ちになります。
しかし、新NISAの口座は、特典を受け取って終わりではありません。
金融機関の変更は可能ですが、手続きや管理の負担を考えると、最初から自分に合う口座を選ぶ方が楽です。
数千円分の特典よりも、
- 買いたい商品がある
- 積立を続けやすい
- 操作で迷わない
- 普段の銀行やカードと合う
- 必要なサポートを受けられる
ことの方が、長く使ううえでは重要です。
まとめ
50代が新NISAの証券口座を選ぶとき、私が確認したいのは次の5項目です。
- 自分が買いたい商品を扱っているか
- 無理なく積み立てを続けられるか
- 売買手数料以外の費用も確認したか
- 画面やサポートが自分に合っているか
- 普段の銀行、カード、ポイントと相性がよいか
証券会社を比較していると、どこが一番得なのかが気になります。
けれど、本当に大切なのは、わずかな差で一番を決めることではありません。
50代には、教育費もあります。
住宅ローンや親にかかるお金もあります。
新NISAだけを考えて生活しているわけではありません。
だからこそ、派手なキャンペーンよりも、迷わず積み立てを続けられる口座を選ぶ。
口座を開設したあと、何年も無理なく使い続けられるか。
私は、その基準で選ぶのがよいと思っています。
※本記事は、特定の証券会社や金融商品への投資を勧誘・強制するものではありません。投資には元本割れの可能性があります。口座開設や投資の判断は、ご自身の責任で行ってください。
この記事が印象に残ったら、♡を押していただけるとうれしいです。
コメント